40대가 되면 아이 교육비와 내 노후자금을 동시에 준비해야 하는 순간이 와요. 어느 쪽이 더 중요하냐고 물으면 둘 다 중요해서 답이 막막하죠. 이럴 때는 사용 날짜가 정해진 돈부터 떼어 놓고, 남은 여력으로 장기 계획을 세우는 방식이 도움이 됩니다.
교육비에 전부 쓰거나 노후 준비를 무작정 미루기 전에, 목표금액·남은 기간·매달 가능한 저축액을 같은 표에 올려 보세요. 아래 금액은 평균 교육비나 권장 저축액이 아닌 가상 가계의 예시입니다.
교육비와 노후자금, 통장보다 사용 시점부터 나누세요
미국 SEC의 투자자 교육 사이트 Investor.gov는 자산 배분에서 투자 기간과 손실을 감당할 수 있는 정도를 함께 보라고 안내해요. 이를 가계 계획에 적용하면 같은 45세라도 3년 뒤 쓸 돈과 20년 뒤 쓸 돈을 똑같이 투자할 이유는 없습니다.
| 돈의 목적 | 확인할 날짜 | 계획에서 우선할 것 |
|---|---|---|
| 3년 뒤 교육비 | 실제 납부 월 | 필요금액과 바로 꺼낼 수 있는지 |
| 예상 밖 지출 | 시점을 알기 어려움 | 비상금과 별도로 구분 |
| 20년 뒤 노후 생활비 | 은퇴·연금 개시 예상 시점 | 장기 적립과 감당 가능한 변동성 |
3년 뒤 1,800만원, 이미 600만원이 있다면
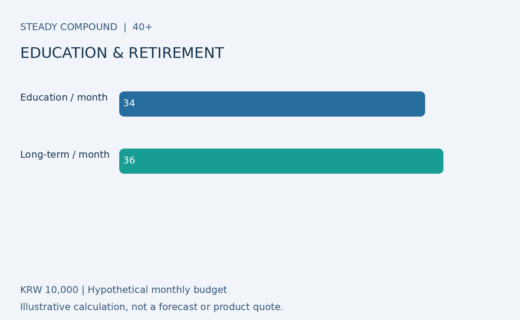
현재 교육비 전용 자금 600만원, 36개월 뒤 목표 1,800만원으로 가정할게요. 이자·투자수익·세금·물가를 제외하면 부족한 1,200만원을 36개월로 나눠 월 약 33만3,333원을 마련해야 합니다. 월 34만원씩 모으면 36개월 뒤 총 1,824만원이 됩니다.
| 월 저축 가능액 | 교육비 적립 | 남는 장기 준비액 |
|---|---|---|
| 50만원 | 34만원 | 16만원 |
| 70만원 | 34만원 | 36만원 |
| 90만원 | 34만원 | 56만원 |
남는 금액이 모두 투자 가능액이라는 뜻은 아니에요. 비상금 부족, 대출 상환, 연간 보험료 같은 다른 의무 지출을 먼저 확인해야 합니다. 노후 목표에 비해 적립액이 부족하면 “투자수익률을 높이면 된다”는 결론보다 교육비 범위와 저축 여력을 함께 조정하는 편이 현실적이에요.
학원비처럼 매달 나가는 돈과 목돈 목표를 섞지 마세요
월 학원비는 당장의 생활비 예산에, 몇 년 뒤 필요한 등록금 등은 목돈 준비표에 넣어 보세요. 같은 지출을 두 곳에 동시에 넣으면 필요한 금액을 과대 계산할 수 있어요. 반대로 매달 지출만 적고 미래 목돈을 빠뜨리면 통장 잔액이 충분해 보이는 착시가 생깁니다.
교육비 목표도 한 번 정했다고 고정할 필요는 없어요. 지원 범위와 시점을 가족끼리 합의하고, 확정 비용과 선택 비용을 나눠 두세요. 자녀에게 지원할 금액이 늘 때는 노후 적립액이 얼마나 줄어드는지 함께 확인하는 것이 핵심입니다.
주가가 내려가도 교육비 납부는 기다려 주지 않아요
교육비 1,800만원을 마련했지만 납부 직전 보유 자산이 20% 떨어지면 평가액은 1,440만원, 부족액은 360만원이 돼요. 이 계산은 하락 예측이 아니라 일정이 고정된 돈의 위험을 확인하는 스트레스 테스트입니다. 회복을 기다릴 수 없다면 예상 수익률보다 납부 가능성을 먼저 살펴야 해요.
필요 시점이 가까워질수록 변동성을 얼마나 줄일지 미리 정하고, 예금이라면 만기와 중도해지 조건, 투자상품이라면 원금 손실·환매 기간을 확인하세요. 모든 채권이나 ETF가 단기 목돈에 적합한 것은 아닙니다.
이번 달에는 세 가지 숫자만 적어 보세요
교육비 목표액, 이미 모은 전용 자금, 납부까지 남은 개월 수를 적어 보세요. 그다음 월 저축액 안에서 교육비와 노후 준비에 각각 얼마를 배분할지 결정하면 됩니다. 계획이 맞지 않으면 지원 규모·지출·저축액을 조정하세요. 미래 투자수익을 확정된 월급처럼 채워 넣지는 않는 편이 좋습니다.
적립액을 늘리는 효과는 월 10만원 더 넣기와 수익률 1%포인트 높이기, 10년·20년 비교에서, 장기 목표의 구매력은 수익률 5%인데 물가가 3% 올랐다면? 실질수익률과 10년 구매력 계산에서 함께 확인할 수 있어요.
자료와 계산 기준
자료 확인일: 2026년 10월 28일. 미국 SEC Investor.gov 자산 배분 안내. 공식 안내의 일반 원칙을 참고했으며, 표의 가계 금액과 수익률은 설명을 위한 자체 가정·계산입니다.
AI를 자료 조사와 초안 작성에 활용하고 출처 및 계산을 대조했습니다. 이 글은 일반적인 금융 교육 자료이며 특정 상품의 매수·매도 권유가 아닙니다. 실제 결정은 소득·부채·상품 조건과 손실 감당 능력을 함께 확인하세요.